「天井から雨が落ちて、ソファもテレビも濡れてしまった」
「これって家財保険で出るの?もう片付けていいのかな」
大雨の夜に雨漏りが起きると、まずバケツを置いて、次に頭をよぎるのは家財保険のことではないでしょうか。濡れた物を前にして、片付けていいのかどうかも分からず手が止まってしまいます。
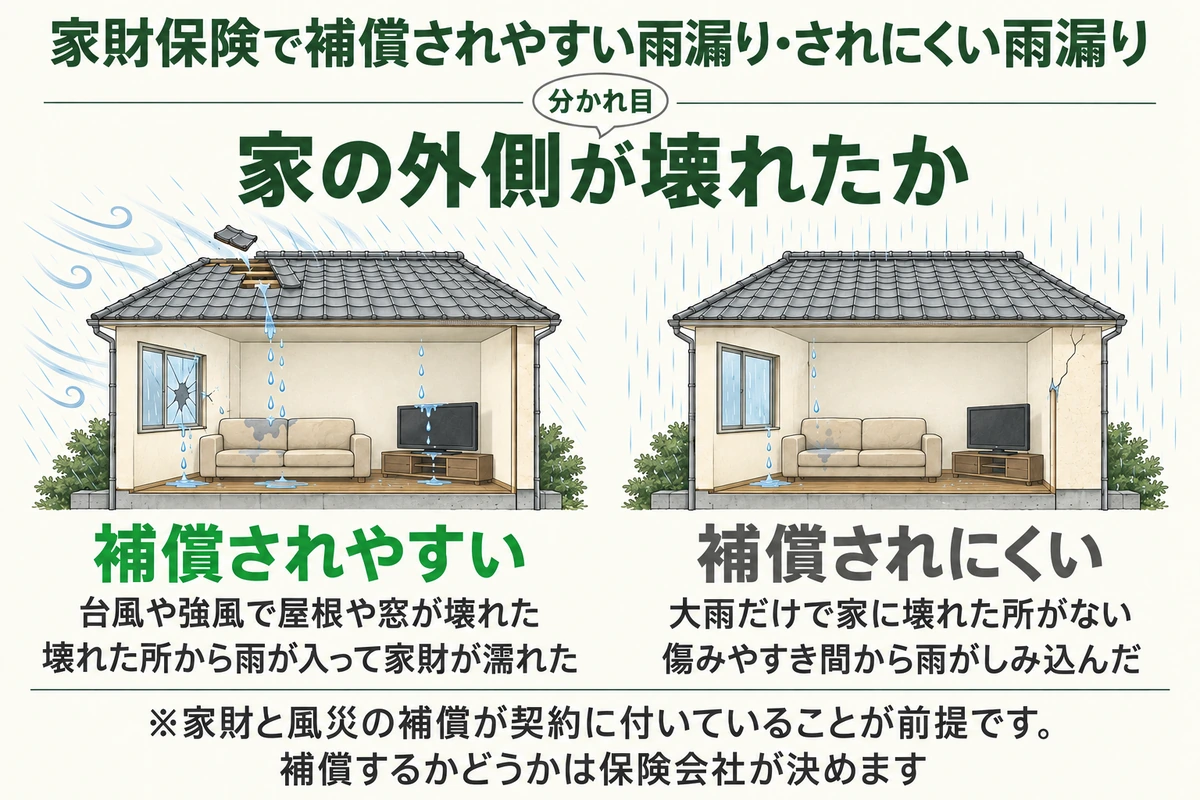
結論からお伝えすると、家財保険で雨漏りの被害が補償の対象になりうるのは、台風などで家の外側が壊れて雨が入った時です。大雨が続いただけで家に壊れた所がない雨漏りは、多くの場合、補償の対象外です。
賃貸にお住まいなら、まず管理会社か大家さんに知らせ、濡れた家具や家電はご自身の家財保険で確かめます。
出るかどうかを最後に決めるのは保険会社です。この記事では、累計5,500件以上の施工実績があるトベシンホームが、自分の場合の確かめ方と請求の流れを順番に解説します。
この記事でわかること
- 雨漏りで濡れた家財が補償されるかどうかの分かれ目と、持ち家・賃貸それぞれ誰の保険で補償されるか
- 濡れた家財を片付ける前にやることと、保険金を受け取るまでの流れ
- 家財の補償を確かめるのと並行して、雨漏りを止める手順
約3倍に
 軒天が腐って崩れた
 屋根材のひび割れ
 雨水が流れた跡と錆
 ブルーシートで応急処置
※2026年6月〜9月 弊社お問い合わせフォーム調べ
雨漏りは、天井にシミが出たときには、屋根や壁の中まで水が回っていることがあります。押し入れの荷物まで濡れてしまったというご相談もありました。被害が出る前に、一度無料で点検を受けることを強くおすすめします。
大雨のあとは、点検を装った訪問販売も増えています。トベシンホームの無料点検では、その場で契約のお願いはしません。12店舗・施工実績5,500件以上・最長10年保証の専門店です。

トベシンホームは、東京・千葉・埼玉・茨城に12店舗を構える外壁塗装・屋根工事・雨漏り修理の専門店です。
業界10年以上、施工実績5,500件以上。専属職人が施工し、お引き渡し後も最長10年保証です。
記事を読んでもご自宅の状態が判断できないときは、無料でご相談ください。
★Google口コミ 平均4.4(426件) / 0120-685-126(8:00〜20:00 年中無休)
無料相談・診断の流れ
①〜③まで、費用は一切かかりません
お問い合わせ・無料相談無料
フォームまたはお電話(0120-685-126/8:00〜20:00 年中無休)でご連絡ください。お困りの内容をうかがい、調査の日程を調整します。
現地調査・診断無料
ドローンで屋根を撮影し、外壁の状態もあわせて確認します。足場を組まずに高所まで見られるので、お客様ご自身も写真で状態を確認できます。
お見積もり・ご提案無料
撮影した写真をお見せしながら、いま必要な工事と、まだ必要でない工事を分けてご説明します。お見積りをお渡ししたあと、ご検討の時間は十分におとりください。その場での契約はお願いしません。
施工開始
ご納得いただいたうえで着工します。専属職人が施工し、お引き渡し後も最長10年保証でお守りします。
※本記事の情報は2026年10月時点のものです。補償の内容は契約ごとに違うため、ご自身の保険証券と約款でもご確認ください。
雨漏りの原因と修理の全体像は、雨漏り修理の基本をまとめた記事で解説しています。

家財保険で雨漏りが補償されるのは家の外側が壊れたとき
家財保険で雨漏りの被害が補償されるかどうかは、家の外側が壊れて雨が入ったかで分かれます。雨漏りによる損害は、火災保険では原則として補償されないからです。
日本損害保険協会が示している火災保険の標準例では、台風などの風災による損害を補償する項目にも、次の注意書きが付いています。
吹込みまたは雨漏りなどによる損害を除きます。
引用元:日本損害保険協会『火災保険標準例』
ただし、多くの火災保険の約款では、台風などで建物の外側が壊れて入った雨の損害は支払うと定めています。家具や家電が補償されるには、契約に家財の補償と風災の補償が付いていることも前提です。
ここでは、補償されるかどうかの分かれ目について解説していきます。
台風で壊れた所からの雨漏りは対象になりうる
補償の対象になりうるのは、台風や強風、ひょうなどで家の外側が壊れて雨が入ったケースです。
たとえば次のような場合です。
- 台風で瓦が飛び、瓦のなくなった所から雨が入ってソファが濡れた
- 強風で窓ガラスが割れ、吹き込んだ雨でテレビが壊れた
- 飛んできた物が当たって外壁に穴が開き、穴から雨が入った
どれも、壊れた所と雨が入った所がつながっているのが共通点です。
台風のあとに雨漏りした場合の、被害の見分け方と申請前の確かめ方は、台風の雨漏りと火災保険の記事で詳しく解説しています。
壊れた所がない雨漏りは対象外になりやすい
大雨が長く続いただけで家に壊れた所が見つからない雨漏りは、多くの場合で補償の対象外です。屋根材や外壁の自然な傷み、サッシのすき間、外壁のひびからしみ込んだ雨も同じです。
日本損害保険協会の標準例でも、風や雨の吹込みや漏入による損害は、保険金を支払わない損害に挙げられています。
実際に、外壁のひびからしみ込んだ雨でパソコンが壊れたのに、家財の補償は出なかったという声もあります。家の外側が事故で壊れたとは見られないと、家具や家電の被害が大きくても補償されにくくなります。
保険会社から経年劣化と言われた場合の直し方と費用の目安は、経年劣化の雨漏りと火災保険の記事にまとめています。

家財保険が出るかを判断するのは保険会社
雨漏りのあとに『保険を使えば無料で直せます』と勧めてくる業者には注意してください。工事会社には、保険が出るかどうかを決める権限はありません。
家財保険が出るかを判断するのは、契約している保険会社です。保険会社は一般に、被害の写真や修理の見積書、被害が出た日の天気をもとに原因を確かめます。
被害によっては、保険会社が依頼した鑑定人が家に来て立ち会うこともあります。
弊社にも、保険が出るかどうかを決めることはできません。弊社がお手伝いできるのは、雨がどこから入っているかを調べて、雨漏りを直すことです。
保険を使った修理の勧誘で起きやすいトラブルと、保険でいくら出るかの目安は、雨漏りの保険金の記事で解説しています。
雨漏りで濡れた物は家財保険に連絡するまで捨てない
雨漏りで濡れた物は、家財保険の保険会社に連絡するまで捨てずに残しておきましょう。片付けてしまってからでは、何がどう濡れたのかを保険会社に伝えられなくなります。
濡れた物を前にして、今夜から明日の朝にやることは2つです。
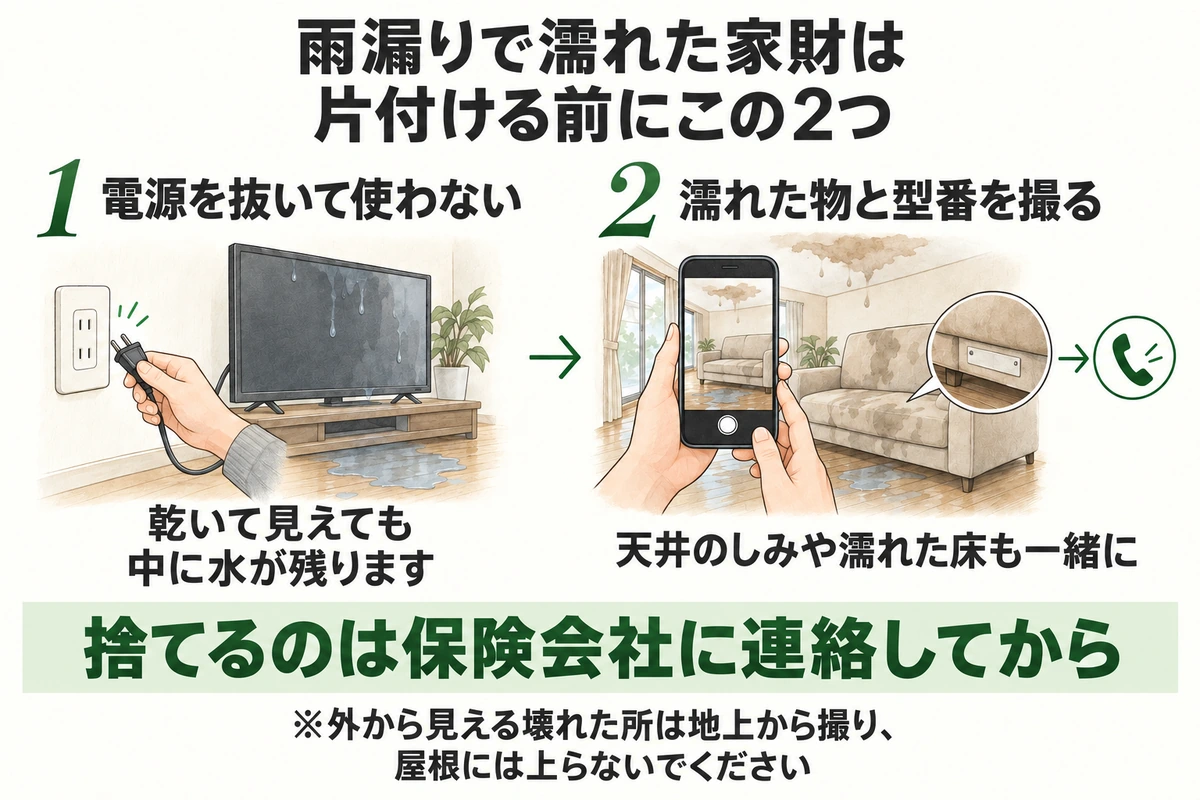
ここでは、濡れた物を捨てずにやっておくことについて解説していきます。
雨漏りで濡れた家電は電源を抜いて使わない
雨漏りで濡れた家電は、コンセントから電源プラグを抜き、乾いたように見えても使わないでください。中に水が残ったまま電気を通すと、発火するおそれがあります。
製品評価技術基盤機構(NITE)『浸水した家電製品から発火』でも、水に濡れた電気製品は中に水が残って火災を起こすことがあると注意を呼びかけています。濡れた家電は使わずに、メーカーや販売店に相談しましょう。
電源が入るか試したくなる気持ちは分かります。ただ、修理できるか買い直すかは、メーカーや販売店に点検してもらってから決めましょう。
濡れた物と型番を写真に撮っておく
保険会社に被害を伝えるときに一番役に立つのは、濡れた直後の写真です。撮っておきたいのは次の5つです。
- 濡れた家具や家電の全体と、濡れた部分の近く
- 家電の型番が書かれたシール
- 天井や壁にできたしみ
- 濡れた床と、雨を受けたバケツ
- 外から見える家の壊れた所
外から見える壊れた所は、地上から撮ってください。雨の日や雨上がりの屋根はすべりやすく、自分で屋根に上るのはとても危険です。
買った時期が分かるレシートや保証書、通販の購入履歴も探しておきましょう。大きな家具を処分するのは、保険会社に相談してからにしてください。
賃貸の雨漏りは大家さんに連絡し家財は家財保険で補う
賃貸住宅の雨漏りは、建物を直すのが大家さんで、濡れた家具や家電は入居者が入っている家財保険で補います。天井や壁、備え付けのエアコンなどの設備は大家さん側の持ち物です。
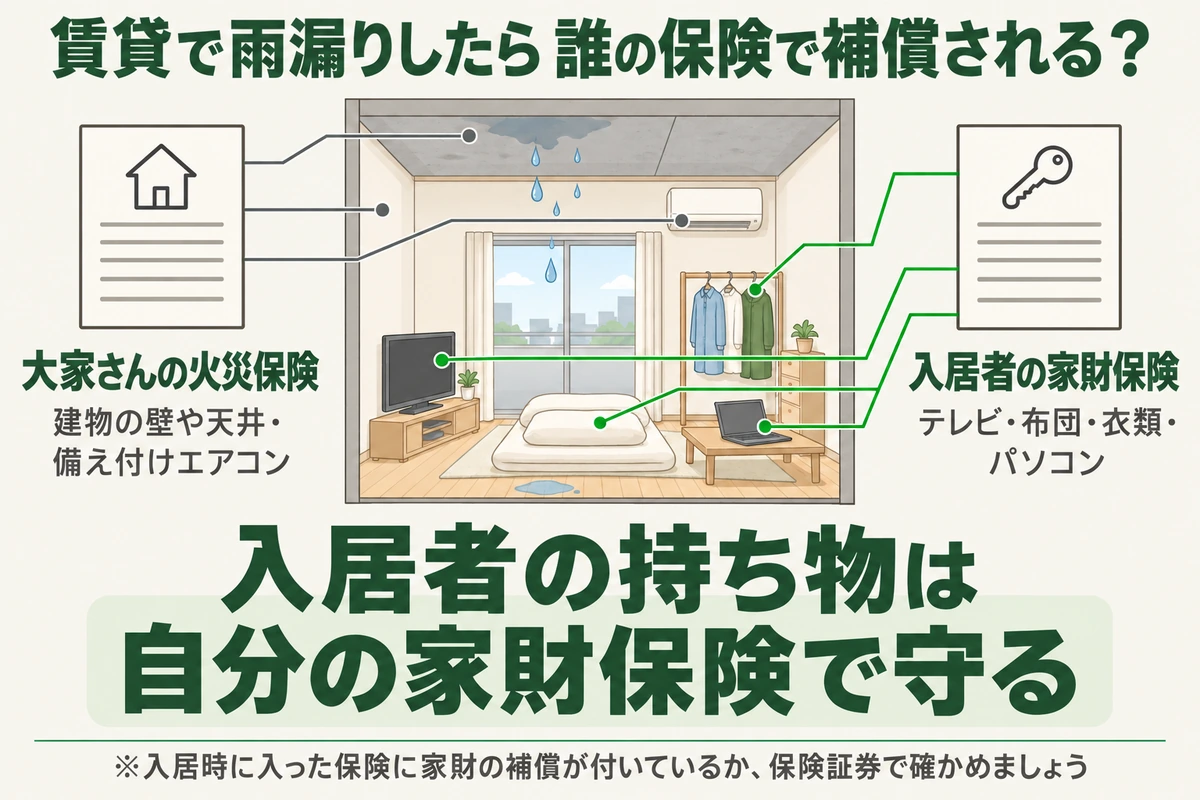
ここでは、賃貸住宅で雨漏りしたときの連絡先と保険について解説していきます。
雨漏りはまず管理会社か大家さんに知らせる
賃貸住宅で雨漏りに気づいたら、まず管理会社か大家さんに知らせましょう。民法では、借りている部屋に修理が必要なとき、入居者は遅れずに貸主へ知らせることになっています。
雨漏りを直す義務は、貸している大家さんの側にあります。入居者が自分で業者を呼んで直す前に、管理会社や大家さんの指示を待ちましょう。
e-Gov法令検索『民法』第611条では、入居者の責任ではない理由で部屋の一部が使えなくなった場合、使えない割合に応じて家賃が減ると定めています。
雨漏りで使えない部屋がある場合の家賃の扱いは、管理会社や大家さんと話し合って決めましょう。
入居者の家具や家電は自分の家財保険の対象
大家さんが入っている火災保険は、建物と大家さんの設備が対象です。入居者の家具や家電は含まれません。
濡れた家具や家電は、入居のときに入った家財保険で補償されるかを確かめます。補償されるかの分かれ目は、持ち家と同じく家の外側が壊れて雨が入ったかどうかです。
保険会社に連絡するまで濡れた物を捨てずに残し、写真を撮っておくことも、持ち家の場合と変わりません。
家財保険で雨漏りの保険金を受け取るまでの流れ
家財保険で雨漏りの保険金を受け取るまでの流れは3段階です。契約を確かめてから保険会社に伝え、期限までに請求します。
ここでは、保険金を受け取るまでの3段階について解説していきます。
家財保険の証券で補償と自己負担額を見る
最初に、保険証券の『保険の対象』の欄を見てください。火災保険は建物と家財を別々に契約するので、建物だけの契約では家具や家電の被害は補償されません。
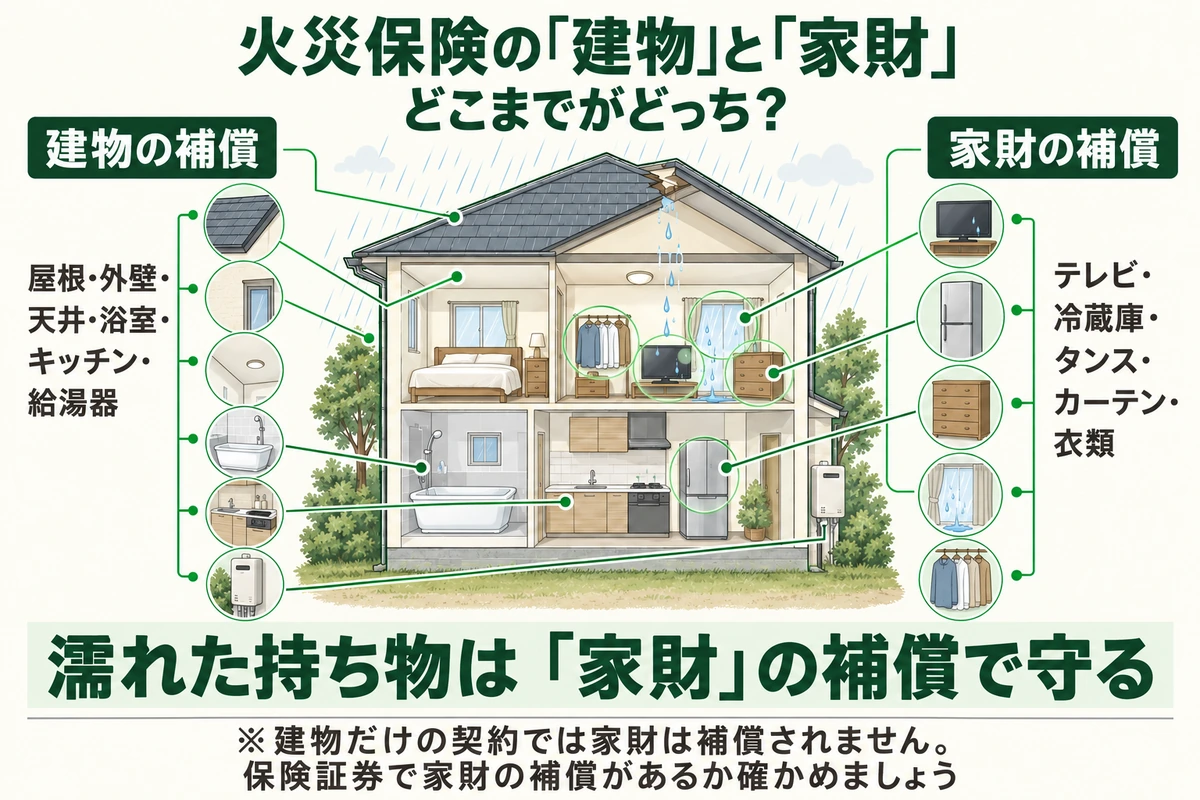
天井のしみや濡れた床は、家財ではなく建物の補償で見ます。建物の補償も付いていれば、家財と一緒に保険会社へ伝えましょう。
建物の修理にかかる補償と申請の流れは、雨漏り修理と火災保険の記事にまとめています。
家財の補償が付いていても、すべての持ち物が対象になるわけではありません。日本損害保険協会の標準例では、次のような物は家財に含まれないとしています。
- 携帯電話などの持ち運べる通信機器
- 眼鏡やコンタクトレンズ
- パソコンなどに保存したデータ
- ペットや植物
- 自動車
高価な貴金属や美術品は、保険証券に書いていないと補償に上限があります。受け取れる額も、契約の決め方で変わります。
再調達価額で契約していれば、同じ物を買い直す額をもとに支払われます。時価額で契約していれば、再調達価額から使った分を差し引いた額が基準です。
さらに、自己負担額(免責金額)を決めている契約では、被害の額から自己負担額を差し引いて支払われます。被害が自己負担額より少ないと、保険金は出ません。
保険会社に連絡して損害を伝える
被害に気づいたら、保険会社か保険の代理店に早めに連絡しましょう。保険法でも、損害が出たことを知ったら遅れずに保険会社へ知らせることになっています。
連絡のときに伝えるのは、次の3つです。
- いつ雨漏りに気づいたか
- 家のどこから雨が入ったように見えるか
- 何がどのくらい濡れたか
連絡のあとは、保険会社から届く書類に記入し、撮っておいた写真と修理や買い直しの見積書を出します。被害によっては鑑定人が立ち会って、壊れた所や濡れた物を確かめます。
保険金の請求は、契約者が自分でできます。業者に任せなくても手続きは進められるので、分からないことは保険会社に聞いてみてください。
保険金の請求は3年で時効になる
e-Gov法令検索『保険法』第95条では、保険金を請求する権利は、請求できる時から3年で時効になると定めています。
ただ、3年あるからと後回しにすると、雨漏りの原因が何だったかを伝えにくくなります。写真が残っているうちに、早めに動いておきましょう。
家財保険の請求と並行して雨漏りを止める
家財保険の請求と並行して、雨漏りを止める手配も進めましょう。保険の結果を待っている間にも、次の雨は家の中に入ってきます。
ここでは、雨漏りを止めるまでの進め方について解説していきます。
雨漏りの応急処置で濡れる物を増やさない
雨漏りに気づいたら、まず濡れていない家具や家電を、雨の当たらない所へ移しましょう。保険法でも、契約者は損害が広がらないように努めることになっています。
落ちてくる雨は、バケツやタオルで受け止めます。床に広がる場合は、ビニールシートを敷いてからタオルを重ねると、床まで濡れにくくなります。
ただし、受け止めるだけでは雨の入口はふさがりません。次の雨でまた濡れるので、応急処置は修理までのつなぎと考えてください。
室内でできる応急処置のやり方は、雨漏りの応急処置の記事で詳しく紹介しています。
雨の入口は濡れた真上とは限らない
天井から雨が落ちてきても、雨の入口が濡れた所の真上にあるとは限りません。屋根から入った雨は、屋根材の下や壁の中を伝って、離れた所から出てくることがよくあります。
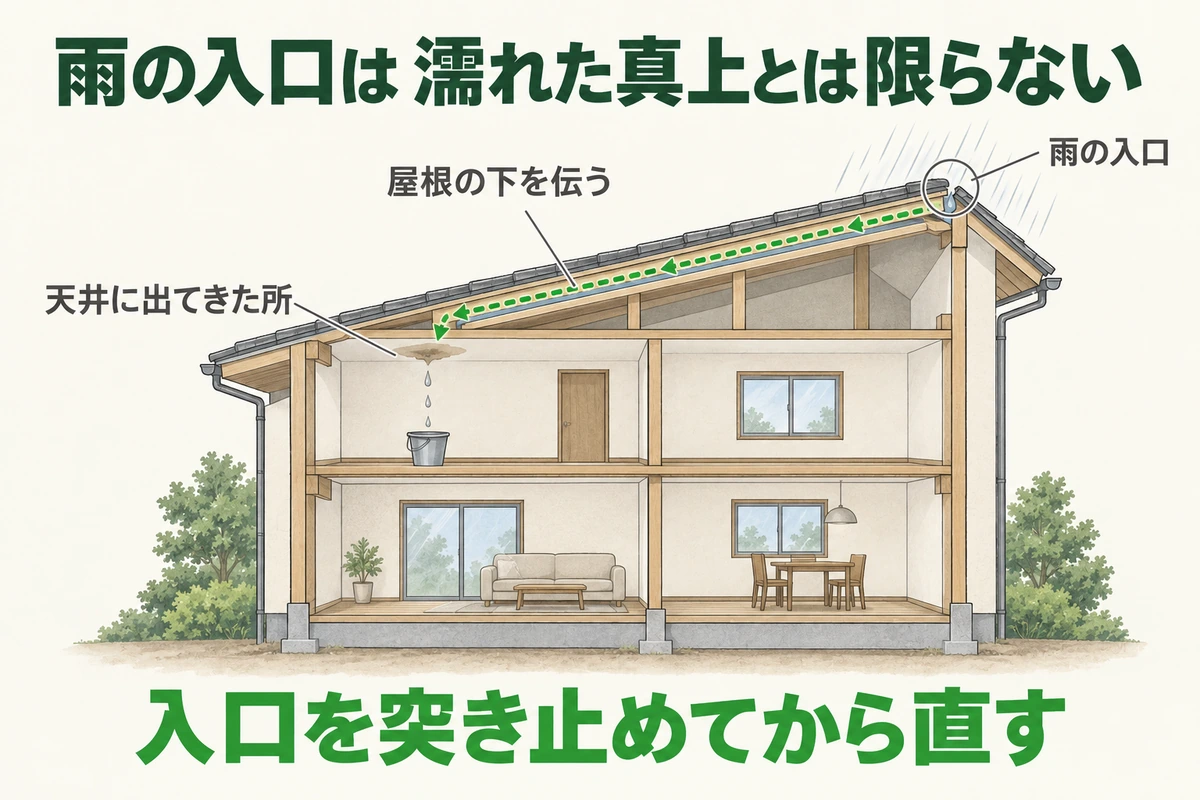
弊社が直した家でも、入口は思わぬ所にありました。
弊社が加須市で施工したW様邸では窓のまわりから雨漏りしていましたが、散水試験で調べると入口は2つありました。屋上の防水と窓まわりの外壁の両方を直しています。
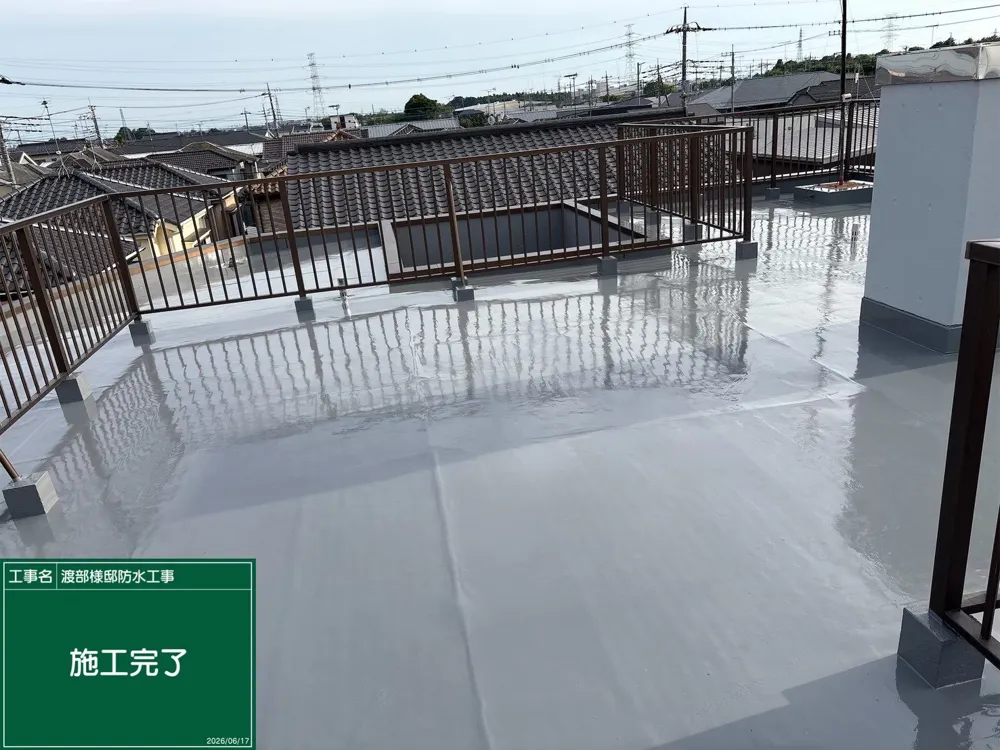 施工事例加須市W様邸:雨の入口が2か所あった雨漏り屋上の防水と窓まわりの外壁を直して280万円事例の写真と工事を見る ›
弊社が流山市で施工したD様邸では、トタンの下屋根(1階部分の屋根)の傷みから雨が入っていました。雨は屋根の裏側を伝って軒先に回り、室内の天井より先に軒天(屋根が外壁から張り出した部分の裏の板)を腐らせていました。
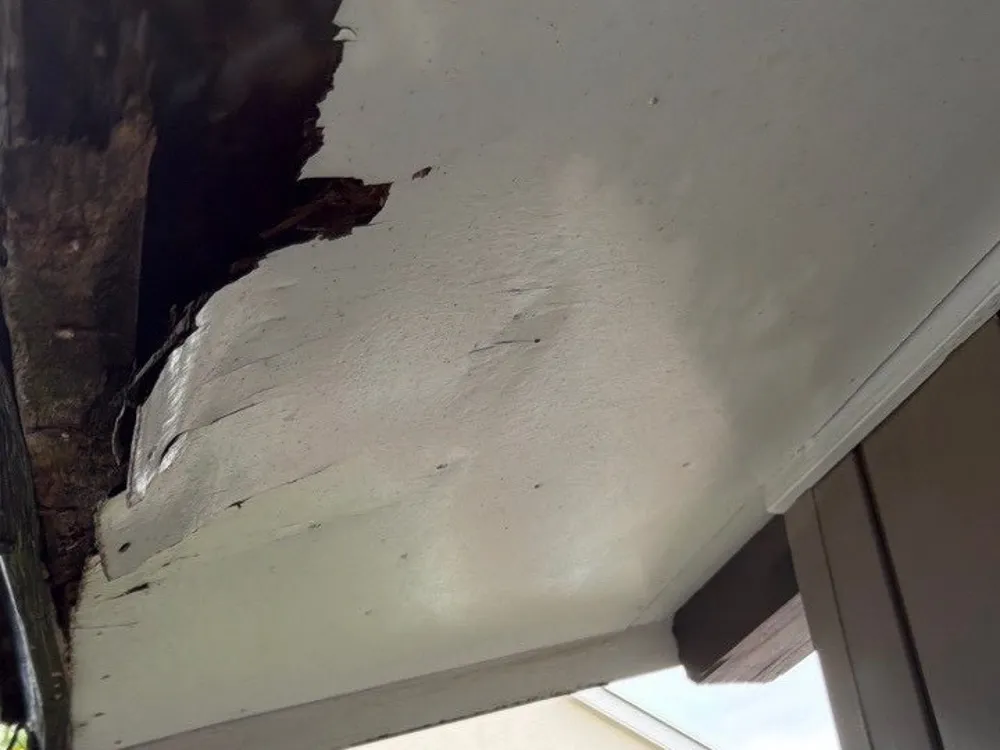 施工事例流山市D様邸:天井より先に軒天に出た雨漏り傷んだ軒先と軒天だけを交換して17万円事例の写真と工事を見る ›
弊社が松戸市で施工したM様邸の2階の天井の雨漏りは、屋根材ではなく、屋根材の下に敷かれた防水シートの傷みが原因でした。
天井のしみの場所から、雨漏りの原因をたどる見方は、天井の雨漏りの原因を解説した記事にまとめています。
雨漏りの入口を突き止めてから修理を頼む
雨漏りの修理は、入口を突き止めてから頼むのが一番の近道です。入口が分からないまま直すと、別の所から雨が入り続けて、また家の中が濡れてしまいます。
ただし、本格的な修理を始めるのは、保険会社に連絡して写真を残してからにしましょう。直したあとでは、壊れていた所を保険会社に見せられなくなります。
点検で確かめてもらいたいのは、次の3つです。
- 雨がどこから入っているか
- 屋根や外壁のどこが、どう壊れているか
- 雨漏りを止めるのに必要な工事
弊社の無料点検では、雨の入口と傷んだ所を、撮影した写真でお見せしながらご説明します。最短で即日うかがえて、点検の場で契約をお願いすることはありません。
弊社の雨漏り修理の流れは、トベシンホームの雨漏り修理のページでご案内しています。調査にかかる費用の目安は、雨漏りの調査費用の記事で解説しています。

家財保険と雨漏りについてよくある質問
- 上の階からの水漏れでも家財保険は使えますか?
-
上の階の部屋で起きた水漏れや、給排水の設備が壊れて起きた水漏れは、雨漏りとは別の『水ぬれ』の補償で扱われます。
水ぬれの補償が付いているかは、保険証券で確かめてください。上の階からの水漏れは、管理会社にも早めに知らせましょう。
- 雨漏りで濡れた家財を大家さんに弁償してもらえますか?
-
雨漏りの原因や、大家さんが以前から修理にどう対応していたかによって変わります。まずは管理会社や大家さんと話し合ってください。
あわせて、自分の家財保険で補償されるかも確かめておきましょう。
- 雨漏りで濡れたスマホやパソコンは家財保険の対象ですか?
-
日本損害保険協会の標準例では、携帯電話などの持ち運べる通信機器と、保存したデータは家財に含まれません。スマホは家財保険の対象外になりやすいと考えておきましょう。
パソコン本体が対象になるかは、契約によって違います。保険証券や約款で確かめるか、保険会社に聞いてみてください。
- 雨漏りの被害が少額でも家財保険は請求できますか?
-
請求はできますが、被害の額が自己負担額(免責金額)より少ないと、保険金は出ません。
自己負担額は契約ごとに違うので、まず保険証券で確かめてから保険会社に相談しましょう。
- 雨漏りが経年劣化と言われたらどうすればいいですか?
-
まず保険会社に、経年劣化と判断した理由を聞いてみてください。どの部分をどう見たのかが分かれば、納得しやすくなります。
経年劣化による雨漏りは自分で直すことになるので、直し方と費用の目安を経年劣化の雨漏りと火災保険の記事で確かめておきましょう。
- 雨漏りを保険で直せると業者に言われたらどうすればいいですか?
-
契約する前に、まず自分で保険会社に連絡しましょう。保険金の請求は、契約者が自分でできます。
国民生活センター『保険金で住宅修理ができると勧誘する事業者に注意!』でも、申請サポートを受ける前に保険会社へ連絡するよう呼びかけています。保険でいくら出るかの目安と、勧誘トラブルの見分け方は、雨漏りの保険金の記事で解説しています。
まとめ
家財保険で雨漏りの被害が補償の対象になりうるのは、台風などで家の外側が壊れて雨が入った時です。大雨が続いただけで壊れた所がない雨漏りは多くの場合で対象外になり、出るかどうかを決めるのは保険会社です。
濡れた物は保険会社に連絡するまで捨てずに、電源を抜いて写真を撮っておきましょう。賃貸住宅なら、まず管理会社か大家さんに知らせ、家具や家電は自分の家財保険で確かめます。
保険の結果を待っている間にも、雨は家の中に入ってきます。家財の補償を確かめるのと並行して、まずは無料点検で雨の入口を突き止めるところから始めてみませんか。
| 項目 | 詳細 |
|---|---|
| 屋号 | トベシンホーム |
| 会社名 | FCR株式会社 |
| 本社所在地 | 〒271-0064 千葉県松戸市上本郷2868-8 Googleマップ |
| 電話番号 | 0120-685-126 |
| 営業時間 | 8:00〜20:00 (年中無休) |

屋根工事45年のプロフェッショナル。日本瓦から最新屋根材まで3万件以上の施工実績を持ち、独自開発した「増山式耐風工法」は台風対策として業界で高評価。文化財修復にも携わりながら、職人育成学校での若手指導や各メーカーの製品開発顧問として、伝統技術の継承と革新に貢献。