

「雨漏りの修理、火災保険でいくら出るんだろう」
「見積もりは出たけど、自分はいくら払うことになるのかな」
台風や大雨のあとに天井のシミを見つけると、修理費と保険のことが一度に気になります。
結論からお伝えすると、雨漏りで火災保険から出る金額は、保険会社が認めた損害額から免責を引いた額です。損害額が免責以下なら0円で、実際の修理費から受取額を引いた分が自己負担になります。
なお、雨漏り修理の原因や費用、業者選びの全体像は雨漏り修理の総合解説記事にまとめています。

この記事では、累計5,500件以上の施工実績があるトベシンホームが、受取額と自己負担を自分で計算できる早見表を用意しました。見積額どおりに出ない理由や、天井のクロスの扱いもあわせて解説します。
この記事でわかること
- 保険金は保険会社が認めた損害額から免責を引いた額で決まること(早見表つき)
- 雨漏りで濡れた天井のクロスや家具が、補償の対象になるかどうか
- 見積額どおりに出ない理由と、保険で0円をうたう業者への注意
※本記事の情報は2026年10月時点のものです。補償の内容はご自身の保険証券と保険会社でご確認ください。
約3倍に
 軒天が腐って崩れた
 屋根材のひび割れ
 雨水が流れた跡と錆
 ブルーシートで応急処置
※2026年6月〜9月 弊社お問い合わせフォーム調べ
雨漏りは、天井にシミが出たときには、屋根や壁の中まで水が回っていることがあります。押し入れの荷物まで濡れてしまったというご相談もありました。被害が出る前に、一度無料で点検を受けることを強くおすすめします。
大雨のあとは、点検を装った訪問販売も増えています。トベシンホームの無料点検では、その場で契約のお願いはしません。12店舗・施工実績5,500件以上・最長10年保証の専門店です。
トベシンホームは、東京・千葉・埼玉・茨城に12店舗を構える外壁塗装・屋根工事・雨漏り修理の専門店です。
業界10年以上、施工実績5,500件以上。専属職人による自社施工で、お引き渡し後も最長10年保証です。
記事を読んでもご自宅の状態が判断できないときは、無料でご相談ください。
★Google口コミ 平均4.4(426件) / 0120-685-126(8:00〜20:00 年中無休)
無料相談・診断の流れ
①〜③まで、費用は一切かかりません
お問い合わせ・無料相談無料
フォームまたはお電話(0120-685-126/8:00〜20:00 年中無休)でご連絡ください。お困りの内容をうかがい、調査の日程を調整します。
現地調査・診断無料
ドローンで屋根を撮影し、外壁の状態もあわせて確認します。足場を組まずに高所まで見られるので、お客様ご自身も写真で状態を確認できます。
お見積もり・ご提案無料
撮影した写真をお見せしながら、いま必要な工事と、まだ必要でない工事を分けてご説明します。お見積りをお渡ししたあと、ご検討の時間は十分におとりください。その場での契約はお願いしません。
施工開始
ご納得いただいたうえで着工します。専属職人による自社施工で、お引き渡し後も最長10年保証でお守りします。
雨漏りの火災保険金は損害額から免責を引いた額
雨漏りの火災保険でいくら出るかは、損害額と免責の2つで決まります。損害額は保険会社が認めた損害の金額で、免責は契約で選んだ差し引かれる額です。

ここでは、受取額の決まり方について解説していきます。
免責は契約で選んだ差し引かれる額
火災保険の免責とは、損害額から差し引かれる自己負担の金額です。損害保険金は、損害額から免責金額を引いた額として支払われます。
日本損害保険協会がまとめた火災保険の標準例でも、損害保険金は損害額から免責金額を引いた額と示されています。1回の事故で受け取れる額は、契約した保険金額が上限です。
免責金額は、契約するときにいくつかの金額から選ぶのが一般的です。風災や水災など事故の種類によって免責金額が違う契約もあるため、保険証券で確かめておきましょう。
免責型とフランチャイズ型で受取額が変わる
火災保険には、契約によって免責型とフランチャイズ型という2種類の支払い方式があります。ここまでの計算式は、免責型の場合です。
免責型は、損害額から免責金額を引いた残りが支払われる方式です。たとえば損害額15万円で免責5万円なら、受取額は10万円になります。
フランチャイズ型は、損害額が契約で決めた基準額以上なら全額が支払われ、基準額に届かなければ0円になる方式です。基準額を超えた分だけが出るわけではない点に注意しましょう。
どちらの方式かは、保険証券や重要事項説明書の免責の欄で分かります。分からないときは、契約している保険会社や代理店に聞くのが確実です。
損害額が免責以下なら保険金は0円
免責型の契約では、損害額が免責金額以下だと保険金は出ません。たとえば免責5万円の契約で、損害額が4万円なら受取額は0円です。
少額の損害は、写真の準備や保険会社とのやり取りの手間に見合うかで考えましょう。
なお、損害保険金に一定の割合を上乗せする特約がついた契約もあります。上乗せの仕組みは、記事の最後のよくある質問で解説しています。
雨漏りの火災保険でいくら出るかを早見表で確かめる
雨漏りの火災保険でいくら出るかは、損害額と免責を当てはめれば自分で計算できます。受取額と、実際に払う自己負担を2つの早見表で確かめましょう。
早見表の使い方は次の2ステップです。
- 保険証券で免責の金額と、免責型かどうかを確かめる
- 見積書の金額を損害額として表に当てはめ、受取額と自己負担の目安を出す
実際の損害額は保険会社が認定する額なので、表で出せるのは目安です。
ここでは、2つの早見表について解説していきます。
免責が大きいほど受取額は少なくなる
下の表は、免責型の契約で、保険会社が認めた損害額と免責金額を組み合わせたときの受取額です。計算の例であり、表の金額がそのまま出るという意味ではありません。
| 損害額 | 免責0円 | 免責5万円 | 免責10万円 |
|---|---|---|---|
| 10万円 | 10万円 | 5万円 | 0円 |
| 20万円 | 20万円 | 15万円 | 10万円 |
| 50万円 | 50万円 | 45万円 | 40万円 |
| 100万円 | 100万円 | 95万円 | 90万円 |
出典元:日本損害保険協会『火災保険標準例』の計算式(損害額−免責金額)をもとにトベシンホームが作成
免責が5万円なら、損害額が20万円でも受取額は15万円です。
免責金額を大きくすると保険料は抑えられますが、受取額は減ります。更新のときに一度見直しておくと安心です。
保険会社が認めない修理費は自分で払う
実際に払う自己負担は、修理費から受取額を引いた額です。保険会社が損害額として認めなかった修理費は、免責とは別に自分で払うことになります。
下の表は、修理費60万円で免責5万円の契約の場合に、認められた損害額によって自己負担がどう変わるかを示した計算の例です。
| 認められた損害額 | 受取額 | 自己負担 |
|---|---|---|
| 60万円 | 55万円 | 5万円 |
| 40万円 | 35万円 | 25万円 |
| 20万円 | 15万円 | 45万円 |
出典元:日本損害保険協会『火災保険標準例』の計算式をもとにトベシンホームが作成(修理費60万円・免責5万円の場合)
雨漏りの修理費は、どこをどこまで直すかで大きく変わります。一般的な修理費の目安は次のとおりです。
- 棟板金の交換:3〜12万円
- 屋根材の部分補修:5〜20万円
- 天井のクロスの張り替え(6畳):3〜8万円
箇所別の詳しい修理費は、雨漏り修理費用の相場をまとめた記事で解説しています。
屋根の工事では、壊れた所だけを直すか、まわりの傷んだ所までまとめて直すかでも修理費が変わります。足場が必要になると、修理費全体も上がりやすくなります。
まとめて直した分を損害額に含めるかどうかは、保険会社が判断します。保険を使う予定があるときは、工事の範囲を決める前に保険会社に相談しておきましょう。
強風で棟板金が飛び、まわりの傷んだ棟もまとめて交換した大網白里市 N様邸の施工事例では、直す範囲の決め方を紹介しています。
雨漏りの火災保険金は見積額どおりに出るとは限らない
業者の見積額が、そのまま保険金になるとは限りません。損害額を認定するのは保険会社で、見積書は判断材料の1つです。
ここでは、見積額と受取額に差が出る理由を解説していきます。
損害額は保険会社が約款にもとづいて決める
損害額をどう算出するかは、保険の約款と特約で決められています。日本損害保険協会の火災保険標準例でも、損害額の算出方法は約款と特約を確認するよう案内されています。
保険会社は、提出された写真や見積書をもとに損害額を判断します。必要に応じて、保険会社の鑑定人が現地調査に来ることもあります。
見積額より低い金額になったときは、どの部分がなぜ認められなかったのかを保険会社に確かめましょう。保険会社に確かめておきたいのは次の点です。
- 免責はいくらで、免責型かフランチャイズ型か
- 見積書のどの項目が対象外になったか
- 天井のクロスや足場と片付けの費用は損害額に入るか
- 現地調査があるか
確かめた内容は、日付と担当者の名前と一緒にメモしておくと、あとで話を整理しやすくなります。
台風や強風のあとで屋根のどこが壊れたのか見分けたいときは、台風で雨漏りしたときの火災保険の記事を参考にしてください。
経年劣化で傷んだ部分は損害額に入らない
雨漏りで火災保険の対象になりうるのは、風災や雹災、雪災といった自然災害で壊れた損害です。年数がたって自然に傷んだ部分の修理は、損害額に入りません。
日本損害保険協会の損害保険Q&Aでは、保険金が支払われない損害として次のように示されています。
保険の対象の欠如、自然の消耗、劣化、性質による変色、さび、かび、腐敗、ひび割れ等によって生じた損害
引用元:日本損害保険協会 損害保険Q&A『問50 火災保険は、どのような保険ですか。』
施工の不具合が原因の雨漏りも、保険会社の説明では補償の対象外とされています。
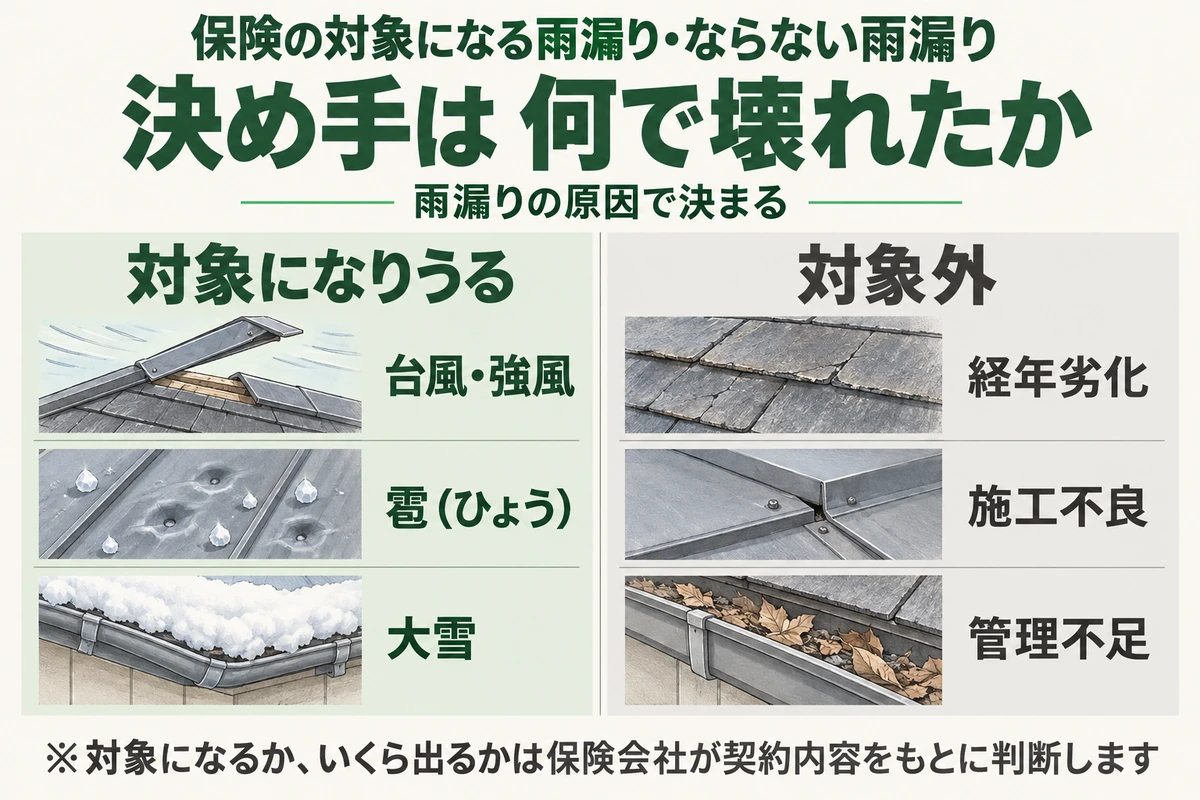
災害で壊れた所と、もともと傷んでいた所が混ざった雨漏りもあります。見分け方と、保険の対象外になったときの直し方は、経年劣化の雨漏りを解説した記事にまとめています。

雨漏りで濡れたクロスや家具も火災保険の対象になりうる
雨漏りで傷むのは屋根だけではありません。天井のクロスや家具が濡れたときは、建物と家財のどちらの補償で見るかが分かれます。
ここでは、天井のクロスと家具の扱いを解説していきます。
天井やクロスは建物の補償で請求する
火災保険の対象は、建物と家財の2つに分かれます。天井やクロスは、一般に建物の補償で請求します。
建物と家財のどちらに入っているかは、保険証券の保険の対象の欄で確かめましょう。
ただし、雨が吹き込んだり漏れたりしただけの損害は、風災の補償から除かれています。台風などで屋根や外壁が壊れ、壊れた所から雨が入って天井が傷んだ場合に、補償の対象になりうると考えておきましょう。
天井やクロスまで損害額に含めるかどうかは、保険会社が判断します。屋根の写真だけでなく、濡れた天井やクロスの写真も残しておきましょう。
家具や家電は家財の補償がなければ出ない
家具や家電、衣類などは家財にあたり、建物とは別に家財を保険の対象にしている必要があります。建物だけの契約では、濡れた家具や家電は補償されません。
家財が濡れたときの補償の条件や、賃貸住宅の場合の考え方は、雨漏りで家財が濡れたときの記事にまとめています。
雨漏りは火災保険で0円で直せると言う業者に注意する
秋の台風シーズンには、火災保険を使えば自己負担なく直せると勧誘する業者が増える傾向があります。受取額を決めるのは保険会社なので、業者が最初から0円を約束することはできません。
ここでは、0円をうたう業者に注意したい点を解説していきます。
申請代行は高い手数料を求められることがある
保険金の申請を代わりに進めると持ちかける業者の中には、高い手数料や違約金を求めるところがあります。国民生活センター『保険金で住宅修理ができると勧誘する事業者に注意!』には、保険金が下りたら保険金の40%を業者に支払う契約の相談が寄せられています。
2020年の国民生活センターの発表では、次のような相談も紹介されています。
- 工事をしない場合は保険金の5割を違約金として払う契約だった
- 壊れていない瓦を外す細工をされた
- 手数料がかかることの説明が不十分なまま契約した
業者に言われるまま、実際と違う理由で保険金を請求してはいけません。
保険金は自分で保険会社に請求できる
火災保険の保険金は、加入している本人が保険会社に請求できます。国民生活センターも、申請のサポートを受ける前に、まず保険会社や代理店に連絡するよう呼びかけています。
保険金を請求する権利は、保険法で3年たつと時効になると定められています。請求の流れは、雨漏り修理で火災保険を使うときの記事で詳しく解説しています。
台風のあとは修理の契約を急がない
保険が使えると勧誘されても、その場で修理の契約をしないことが大切です。日本損害保険協会の火災保険標準例でも、すぐに契約せず保険会社や代理店に相談するよう案内されています。
困ったときや契約してしまったときは、消費者ホットライン188で最寄りの消費生活センターに相談できます。
雨漏りの火災保険の金額についてよくある質問
- 臨時費用とは何ですか?
-
臨時費用保険金は、火災保険に付帯できる特約の一種で、本来の損害補償に加えて上乗せで支払われる保険金です。日本損害保険協会の火災保険標準例では、事故時諸費用特約として自動でセットされ、損害保険金が支払われるときに一定の割合が支払われます。
特約の名前や上乗せの割合と上限額は保険会社と契約によって違うため、保険証券で確かめましょう。
- 足場や片付けの費用も保険金で出ますか?
-
足場代や壊れた屋根材の片付けにかかる費用を損害額に含めるかどうかは、契約内容をもとに保険会社が判断します。
工事の前に、見積書の足場や片付けの項目が対象になるかを保険会社に確かめておくと安心です。
- 火災保険を使うと保険料は上がりますか?
-
火災保険では、保険金を受け取っても保険金額は契約時の金額に戻るのが一般的です。
ただし、更新のときの保険料は、保険会社の料率の見直しなどで変わることがあります。気になるときは契約先に確かめましょう。
- 修理したあとでも保険金を請求できますか?
-
保険金を請求できる期間は3年なので、3年以内なら修理を済ませたあとでも請求できる場合があります。ただし、修理前の被害がわかる写真や見積書と領収書がないと、状況を伝えにくくなります。
まずは保険会社に連絡して、必要な書類を確かめましょう。
- 保険会社の金額に納得できないときはどうすればいいですか?
-
まず、どの部分がどんな理由で認められなかったのかを保険会社に確かめましょう。理由が分かれば、追加で出せる写真や資料があるかを考えられます。
保険会社に確かめても解決しないときは、日本損害保険協会が設けている損害保険の相談窓口に相談する方法もあります。
- 免責型かフランチャイズ型かはどこで分かりますか?
-
保険証券や重要事項説明書の、免責の欄で確かめられます。風災など事故の種類ごとに書かれていることもあります。
見方が分からないときは、契約している保険会社や代理店に聞くのが確実です。
まとめ
雨漏りで火災保険から出る金額は、保険会社が認めた損害額から免責を引いた額です。実際に払う自己負担は、修理費から受取額を引いた額になります。
ただし、見積額がそのまま損害額になるとは限らず、経年劣化で傷んだ部分は対象になりません。天井のクロスは建物、家具や家電は家財の補償で見るため、契約の中身も確かめておきましょう。
保険を使うかどうかに関わらず、最初に知っておきたいのは修理にいくらかかるかです。トベシンホームでは写真付きの診断報告書とお見積もりを無料でお渡ししているので、まずは屋根の状態と修理費を確かめるところから始めてみませんか。

屋根工事45年のプロフェッショナル。日本瓦から最新屋根材まで3万件以上の施工実績を持ち、独自開発した「増山式耐風工法」は台風対策として業界で高評価。文化財修復にも携わりながら、職人育成学校での若手指導や各メーカーの製品開発顧問として、伝統技術の継承と革新に貢献。


