
「保険会社に経年劣化と言われた。じゃあ、どうやって直せばいいの」
「自費になるなら、いくらかかるんだろう。払えるかな」
火災保険で経年劣化の雨漏りが対象外だと分かったあと、次に頭をよぎるのは費用のことではないでしょうか。雨漏りは待ってくれないと分かっていても、金額が見えないと一歩が踏み出せません。
結論からお伝えすると、経年劣化が原因の雨漏りは火災保険の対象外です。
ただし、直し方は原因の場所と下地の状態で3つに分かれ、費用の目安もそれぞれ決まっています。気づいた直後に動くほど、費用は小さく済みます。
この記事では、施工5,500件以上のトベシンホームが、3つの直し方と費用の目安を順番に解説します。払える範囲に抑えるコツと、判定の理由の見方までまとめました。
この記事でわかること
- 経年劣化の雨漏りを直す3つの方法と費用の目安
- 修理費用を払える範囲に抑えるコツ
- 火災保険で経年劣化と判定される分かれ目と、言われた後に確認できること

トベシンホームは、東京・千葉・埼玉・茨城に12店舗を構える外壁塗装・屋根工事・雨漏り修理の専門店です。
業界10年以上、施工実績5,500件以上。専属職人による自社施工で、お引き渡し後も最長10年保証です。
記事を読んでもご自宅の状態が判断できないときは、無料でご相談ください。
★Google口コミ 平均4.4(426件) / 0120-685-126(8:00〜20:00 年中無休)
無料相談・診断の流れ
①〜③まで、費用は一切かかりません
お問い合わせ・無料相談無料
フォームまたはお電話(0120-685-126/8:00〜20:00 年中無休)でご連絡ください。お困りの内容をうかがい、調査の日程を調整します。
現地調査・診断無料
ドローンで屋根を撮影し、外壁の状態もあわせて確認します。足場を組まずに高所まで見られるので、お客様ご自身も写真で状態を確認できます。所要時間は約60分です。
お見積もり・ご提案無料
撮影した写真をお見せしながら、いま必要な工事と、まだ必要でない工事を分けてご説明します。お見積りをお渡ししたあと、ご検討の時間は十分におとりください。その場での契約はお願いしません。
施工開始
ご納得いただいたうえで着工します。専属職人による自社施工で、お引き渡し後も最長10年保証でお守りします。
※本記事の制度情報は2026年9月時点のものです。契約ごとの補償内容は保険証券と保険会社でご確認ください。
なお、火災保険を使った雨漏り修理の申請の流れ全体は、雨漏り修理で火災保険は使えるかを解説した記事にまとめています。
火災保険では経年劣化の雨漏りは対象外になる
火災保険で経年劣化の雨漏りが対象外になるのは、保険が補償する損害の範囲に入っていないからです。まず、なぜ対象外なのかだけ押さえておきましょう。
ここでは火災保険と経年劣化の関係について解説していきます。
補償されるのは風災など自然災害の雨漏り
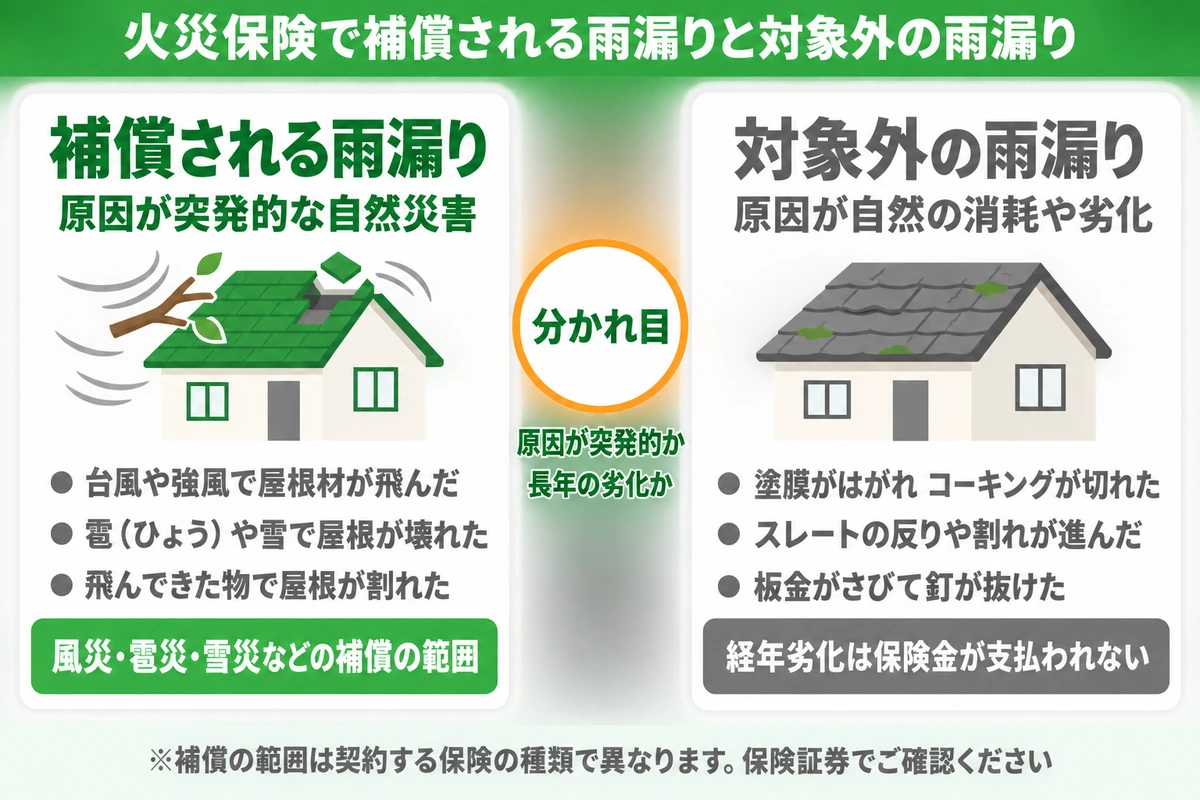
火災保険は火災だけでなく、風災や雹災、雪災といった自然災害による建物や家財の損害を補償する保険です。台風で屋根材が飛んで雨が入った、飛んできた物で屋根が割れて雨漏りした、といった損害が対象になります。
雨漏りに関わる補償は、風災や雹災、雪災による損害です。建物の外から物が落ちてきたり飛んできたりして壊れた損害も含まれます。
雨の量が多かったというだけでは、風による破損にも、洪水などによる水災にも当たりません。
補償の範囲は契約する保険の種類で異なります。風災が含まれているか、免責金額がいくらかは、保険証券で確認しておきましょう。
自然の消耗や劣化の損害は支払われない
火災保険には、保険金が支払われない事由があらかじめ決められています。日本損害保険協会は、支払われない損害の代表例を次のように示しています。
保険の対象の欠如、自然の消耗、劣化、性質による変色、さび、かび、腐敗、ひび割れ等によって生じた損害
引用元:日本損害保険協会 損害保険Q&A すまいの保険 問50
屋根に置き換えると、次の状態が『自然の消耗、劣化』にあたります。
- 塗膜の剥がれやコーキングの切れ
- スレートの反りや割れの進行
- 板金のさびや釘の抜け
保険会社が言う経年劣化とは、支払われない事由に挙げられた自然の消耗や劣化のことです。長年の使用で進んだ傷みから雨が入った場合、突発的な事故ではなく予測できる損害として扱われます。
経年劣化の雨漏りは3つの方法で直せる
火災保険が使えない経年劣化の雨漏りは、自費で直すことになります。直し方は部分補修とカバー工法と葺き替えの3つで、原因の場所が1か所か屋根全体かと、下地が健全かどうかで決まります。
| 直し方 | 向いている屋根の状態 | 費用の目安 | 持続性 |
|---|---|---|---|
| 部分補修 | 原因が1か所に絞れる。ひび割れや板金の浮き、コーキングの切れ | 3〜20万円 | 原因が1か所なら長持ち。全体が劣化した屋根は別の場所から再発しやすい |
| カバー工法 | 屋根材全体が劣化しているが、下地の野地板は健全 | 70〜150万円(30坪) | 新しい屋根材の耐用年数に準じる |
| 葺き替え | 野地板や防水シートまで傷み、雨漏りを繰り返している | 50〜200万円(30坪) | 屋根を新築同等の状態に戻せる |
費用の目安は工事の内容と屋根の大きさで変わります。自分の屋根がどの状態かは、屋根に上がって屋根材の下を確かめなければ分かりません。
ここでは3つの直し方について、向いている状態と費用を順番に解説していきます。
原因が1か所なら部分補修で3〜20万円
雨漏りの原因が1か所に絞れる場合は、部分補修で直せます。屋根材のひびや欠けの差し替え、棟板金の釘の打ち直しや交換、コーキングの打ち直しが代表的な工事です。
費用の目安は3〜20万円です。工事別の内訳は次のとおりです。
- 瓦の差し替え:1〜6万円
- シーリングの補修:3〜10万円
- 棟板金の交換:3〜12万円
- 屋根材の部分補修:5〜20万円
注意したいのは、劣化が屋根全体に及んでいる場合です。1か所を直しても、別の場所から再発しやすくなります。
高所での作業になるので、自分で屋根に上がるのはおすすめしません。雨が入っている間の室内の対処は、雨漏りの応急処置の記事を参考にしてください。
下地が健全ならカバー工法で70〜150万円
スレートの反りや塗膜の劣化が屋根全体に広がり、複数の場所から雨漏りしている場合は、カバー工法が候補になります。既存の屋根を撤去せず、上から新しい防水シートと軽い金属屋根を重ねる工法です。
費用の目安は30坪の屋根で70〜150万円です。撤去や処分の費用がかからないので、葺き替えより費用を抑えられます。
ただし、下地の野地板が傷んでいる屋根には施工できません。下地が健全かどうかは、点検で屋根材の下を確かめてから判断します。
カバー工法の工程と向いている屋根の詳しい条件は、屋根カバー工法の記事で解説しています。
下地まで傷んだら葺き替えで50〜200万円
天井のシミが広がり、野地板が腐ってたわんでいる屋根は、葺き替えで下地からやり直します。修理しても雨漏りを繰り返している屋根も同じです。
既存の屋根材と防水シートを撤去し、野地板を補修してから新しい防水シートと屋根材を張ります。費用の目安は30坪で50〜200万円です。
下地の補修が加わると、部分で10〜30万円、全面で50〜100万円が上乗せになります。屋根を新築同等の状態に戻せるので、雨漏りの再発を根本から止めたい場合に向いています。
なお、瓦屋根では既存の瓦を再利用して下地だけをやり直す、葺き直しという工法もあります。流山市 F様邸では窓からの雨漏りの原因が屋根と笠木にあり、瓦の葺き直しと笠木の板金交換で直しました。
葺き替えの工程と費用の詳細は屋根葺き替えの記事に、雨漏り修理全体の費用相場は雨漏り修理費用の記事にまとめています。
経年劣化の雨漏りを払える範囲に抑えるコツ
火災保険が使えない経年劣化の雨漏りを自費で直すとき、費用を払える範囲に抑えるコツは3つあります。工事の中身を削るのではなく、直す時期と順番と使える制度で差をつける考え方です。
ここでは費用を抑える3つのコツについて解説していきます。
気づいた直後に直すほど費用は小さい
雨漏りの修理費用を左右する最大の要因は、気づいてから直すまでの時間です。雨水が屋根材の下に回り続けると、防水シートや野地板まで傷みが広がります。
弊社の雨漏り修理費用の記事で示している、放置した期間と必要になる工事の目安は次のとおりです。
| 気づいてからの期間 | 必要になる工事の例 | 費用の目安 |
|---|---|---|
| 発見直後 | シーリング補修など | 3〜10万円 |
| 数ヶ月後 | 屋根材の部分補修 | 5〜20万円 |
| 1年後 | 下地補修と屋根工事 | 30〜80万円 |
| 数年後 | 葺き替えと内装補修 | 120〜300万円 |
数万円で済んだ修理が、下地まで傷むと数十万円から100万円を超える工事に変わります。保険の判定を待つ間も、屋根の状態だけは先に確かめておくと、傷みが広がる前に手を打てます。
まず雨を止めて本工事は計画的に進める
費用を一度に用意できないときは、雨を止める工事と屋根全体を直す工事を分けて進める方法があります。原因の箇所を部分補修で止水し、下地の点検結果を見ながらカバー工法や葺き替えの時期を決める進め方です。
注意したいのは、部分補修だけで終わらせてしまうことです。劣化が全体に広がった屋根では、止めた場所とは別の場所から雨が入り直します。
実際に流山市 K様邸では、部分だけの工事で直したはずの雨漏りが再発し、原因は前回の部分工事でした。屋根全体をカバー工法で直しています。
部分補修は本工事までの時間を稼ぐ手段と考え、点検で屋根全体の状態を把握したうえで計画を立てましょう。
断熱と一緒に直すなら補助金も候補になる
雨漏りの修理そのものを対象にした補助金は国にはなく、自治体でも限られています。ただし、屋根の断熱改修や屋根の軽量化と一緒に工事する場合は、国の省エネ補助や自治体の助成の対象になることがあります。
制度の有無と金額は市区町村によって違い、受付期間や予算にも限りがあります。使える制度があるかどうかは、工事の前に住んでいる市区町村の窓口で確認してください。
千葉・埼玉・東京・茨城の制度の実例と使えるパターンは、雨漏り修理の補助金の記事で解説しています。
屋根の状態は写真でご確認いただける無料点検です。点検の場で契約をお願いすることはありません。
雨漏りが経年劣化と判定される分かれ目
火災保険で雨漏りが経年劣化と判定されるかどうかは、保険会社が決めます。保険会社は一般に、被害箇所の写真や修理の見積書、被害が出た日の気象などをもとに主な原因を判断します。
判定するのは保険会社ですが、何を見られているかを知っておくと、言われた理由を理解しやすくなります。
ここでは判定の分かれ目になる2つの点について解説していきます。
コケや汚れが広がる傷は経年劣化と見られやすい
施工5,500件以上の現場で屋根を見てきた弊社では、長年の劣化が進んだ屋根には共通した見え方があります。屋根材の表面にコケや汚れが乗り、反りやさびが屋根全体に広がっている状態です。
屋根の劣化は、塗膜の色あせから始まるのが典型です。コーキングの切れ、屋根材の反りやひび、板金のさびと釘の浮きへと進んでいきます。
過去に補修した跡が複数あったり、釘やビスが浮いていたりする屋根も、長年の傷みが進んだと見られやすくなります。
一方で、突発的な損害は傷の断面が新しく、場所が一部に限られています。飛んできた物が当たった跡が残っていることもあります。
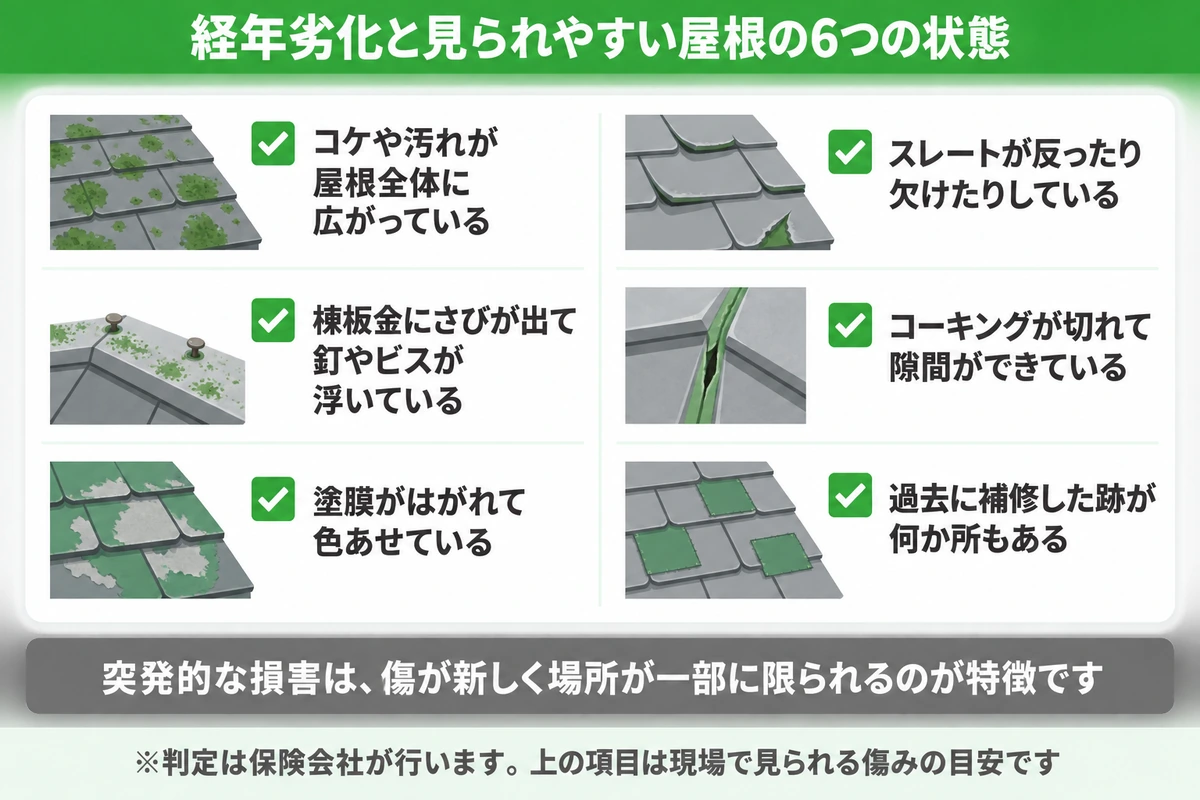
自分の屋根がどちらに近いかは、屋根の写真を見て初めて分かることです。無料点検で撮った写真は、屋根の状態と直し方を知るための材料になり、保険会社や代理店に状況を説明するときにも役立ちます。
台風後でも下地の傷みが主因なら経年劣化
台風の後に雨漏りが起きても、経年劣化と判定されることがあります。風で棟板金が浮いた事実があっても、雨水が入り込んだ主な原因が長年の下地の傷みと見られれば、経年劣化として扱われるからです。
下地とは、屋根材の下にある防水シートや野地板と、板金を固定する貫板のことです。防水シートには寿命があり、貫板が腐って釘が効かなくなっていると、風がなくても雨が入る状態になっています。
被害が出た日の風の強さは気象庁の過去の気象データで確かめられますが、風速の数字そのものが保険の判定基準ではありません。
台風が引き金になったのか、台風がなくても漏れていたのか。保険会社が見ているのは、主な原因がどちらにあるかという点です。
台風で壊れた部分を申請する流れは、台風の雨漏りと火災保険の記事で解説しています。

経年劣化と言われた後に確認できる3つのこと
火災保険で雨漏りが経年劣化と言われた後でも、自分で確認できることが3つあります。判定は保険会社が行いますが、理由が分からないまま終わらせる必要はありません。
なお、保険金を請求する権利は、請求できるときから3年で時効になると保険法で定められています。確認は早めに進めましょう。
ここでは確認できる3つのことを解説していきます。
どの部位が経年劣化なのか理由を聞く
最初に確認したいのは、どの部位のどんな状態を経年劣化と見たのか、という判定の理由です。理由は保険会社や代理店に問い合わせれば説明を受けられます。
聞いた内容は、そのまま修理の計画に使えます。経年劣化と見られた部分は自費で直す範囲になるので、見積もりを取るときの前提がはっきりします。
理由を聞くときは、被害箇所の写真と修理の見積書を手元に置いておくと話が早く進みます。
保険証券で風災補償と免責金額を確かめる
次に、自分の契約の中身を保険証券で確かめます。見る箇所は次の2点です。
- 風災や雹災、雪災が補償に含まれているか
- 免責金額がいくらに設定されているか
免責金額は、損害が出たときに自己負担になる金額です。免責金額を超えない小さな修理は、風災が原因でも保険金が支払われません。
保険金がいくら出るかの目安と免責金額の考え方は、火災保険で雨漏り修理はいくら出るかを解説した記事にまとめています。

納得できなければ中立の相談窓口へ相談する
判定の理由を聞いても説明に納得できないときは、日本損害保険協会が設けている損害保険の相談窓口に相談できます。保険会社とは別の中立の立場で、相談は原則無料です。
共済に加入している場合は、日本損害保険協会の窓口ではなく加入先の共済の窓口に相談してください。
相談窓口は、判定を変えてくれる場所ではなく、契約者と保険会社の間に立って話を整理する場所です。事実を確認したうえで、自費で直す部分を決める材料にしましょう。
経年劣化の雨漏りを保険で直せると言う業者に注意
経年劣化の雨漏りで火災保険が使えないと分かった後に、『保険を使えば自己負担なく直せる』と勧誘してくる業者には注意が必要です。国民生活センターは、保険金で住宅を修理できると勧誘する事業者に関する相談が増えているとして、注意を呼びかけています。
ここでは業者と関わるときに注意したい2つの点について解説していきます。
経年劣化を風災として請求してはいけない
経年劣化と分かっている雨漏りを、台風で壊れたことにして請求するよう勧める業者がいます。国民生活センターが挙げるトラブル例には、うその理由での請求のほかにも、屋根への細工や高額な手数料があります。
杜撰な見積もりや工事をされた例も報告されています。
うその理由で保険金を請求すると、契約者本人が責任を問われる可能性があります。請求するのは業者ではなく、契約者本人だからです。
保険金の請求は、契約者本人が保険会社に連絡して行うものです。国民生活センターも、業者に手続きを任せる前にまず保険会社へ連絡し、請求は加入者自身で行うよう助言しています。
見積もりは工事範囲と下地の状態で比べる
自費で直すからこそ、見積もりは内訳を書面でもらって確かめたいところです。確かめる箇所は金額の総額ではなく、どこまでを工事の範囲にしているかと、下地の状態をどう書いているかの2点です。
下地の状態に触れていない見積もりは、屋根の上を確かめずに出している可能性があります。工事の後の保証の年数と内容も、あわせて確認しておきましょう。
修理業者に頼むのは、屋根の調査と修理の見積書、被害箇所の写真までです。請求の手続きを代わりに行う、保険会社と話をつける、といった申し出は業者の役割を超えています。
業者の見極め方は、雨漏り修理の詐欺の手口の記事と、雨漏り修理をどこに頼むかの記事で詳しく解説しています。
火災保険と雨漏りの経年劣化についてよくある質問
- 火災保険で雨漏りが経年劣化と言われました。保険金は支払われますか?
-
原因が自然の消耗や劣化と判定された部分には支払われません。
どの部位をどう見て経年劣化と判定したのかは保険会社や代理店に確認できるので、理由を聞いたうえで自費で直す範囲を決めましょう。
- 雨漏りで濡れた天井や家財は火災保険で補償されますか?
-
雨漏りの原因が風災なら家財の損害も補償の範囲に入り、原因が経年劣化なら家財も対象外です。火災保険の水濡れ補償は給排水設備の事故による漏水が対象で、雨漏りによる水濡れは含まれません。
家財の補償条件と申請方法は、雨漏りで家財が濡れたときの火災保険の記事で解説しています。
- ゲリラ豪雨や大雨だけで雨漏りした場合、火災保険の対象になりますか?
-
雨の量が多かっただけで建物に破損がない場合は、対象外になりやすくなります。風による破損を伴う風災にも、洪水などによる水災にも当たらないからです。
強風で飛んできた物が窓を割って雨が入った場合など、破損が伴えば風災の範囲で判定されます。
- 築10年以内の家で経年劣化と言われました。自費で直すしかありませんか?
-
新築で購入した住宅で引き渡しから10年以内なら、火災保険より先に施工会社や売主に相談してください。住宅の品質確保の促進等に関する法律で、引き渡しから10年間は雨水の浸入を防ぐ部分の欠陥について施工会社や売主が責任を負うと定められています。
築10年を超える住宅は、部分補修とカバー工法と葺き替えの3つから、屋根の状態に合う直し方を選ぶのが現実的です。
- 保険で全額直せると言う業者の話は本当ですか?
-
保険金が下りるかどうかと金額は保険会社が判定するもので、業者が約束できるものではありません。
免責金額の分は自己負担になり、経年劣化と見られた部分は対象外です。国民生活センターも、保険金で修理できると勧誘する業者への注意を呼びかけています。
まとめ
火災保険では、自然の消耗や劣化による損害が対象外と決められているので、経年劣化が原因の雨漏りは自費で直すことになります。直し方は原因の場所と下地の状態で、部分補修とカバー工法と葺き替えの3つに分かれます。
費用を払える範囲に抑える鍵は、気づいた直後に動くことです。雨を止める工事と本工事を計画的に分け、使える制度は工事の前に確かめておきましょう。
保険で直せると勧める業者の言葉をそのまま受け取らないことも、忘れないでください。
自分の屋根が3つの直し方のどれに当たるかは、屋根に上がって下地を確かめないと分かりません。まずは無料の雨漏り点検で、屋根の状態と直し方と費用の目安を確かめてみませんか。

屋根工事45年のプロフェッショナル。日本瓦から最新屋根材まで3万件以上の施工実績を持ち、独自開発した「増山式耐風工法」は台風対策として業界で高評価。文化財修復にも携わりながら、職人育成学校での若手指導や各メーカーの製品開発顧問として、伝統技術の継承と革新に貢献。


